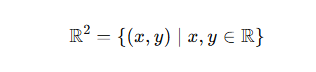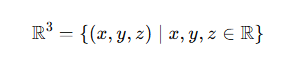に投稿

FRB オフィシャル ダイジェスト 2026/06/18

frb6 18

集計期間:2026-06-17 06:00:00 JST ~ 2026-06-18 06:00:00 JST

本日の総括

本日の対象は、Federal Reserve BoardによるFOMC関連の公式発表2件です。いずれも2026年6月16〜17日のFOMC会合に関連するプレスリリースで、1件目はFOMC声明、2件目は同会合に合わせて公表された経済見通しに関する発表です。

FOMC声明では、フェデラルファンド金利の誘導目標レンジを3.50〜3.75%で維持する決定が、12対0で承認されたとされています。また、銀行システムにおいて潤沢な準備を維持する政策も再確認されました。

経済認識については、FRBは経済活動が「solid pace」で拡大しているとしつつ、中東での紛争に一部起因する高い不確実性にも言及しています。雇用面では、雇用増加が労働力の伸びに見合っており、失業率はほとんど変化していないと説明されています。一方、インフレについては、2%目標に比べてなお高い状態にあるとし、エネルギーを含む一部セクターでの価格上昇をもたらした供給ショックが一因とされています。

経済見通しの発表については、FOMC参加者による経済見通しをまとめた表とチャートが公表されたことが確認できます。ただし、入力情報には見通しの数値や分布の詳細は含まれていないため、本稿ではその内容を推測して記載しません。

公式発表の整理

FOMC声明:政策金利レンジを3.50〜3.75%で維持

  • 発表日時:2026-06-18 03:00:00 JST
  • 分類:PRESS_RELEASE
  • 重要度:HIGH(Stable Edge Lab内部整理用ラベル。FRB公式の重要度分類ではありません)
  • 原文タイトル:Federal Reserve issues FOMC statement

日本語要約

Federal Open Market Committee(FOMC)は、声明を12対0の投票で承認しました。委員会は、Federal Reserveのデュアルマンデートを支えるため、フェデラルファンド金利の誘導目標レンジを**3.50〜3.75%**に維持することを決定しました。また、銀行システムにおいて潤沢な準備を維持する政策を再確認しました。

経済活動については、高い不確実性があるなかでも、堅調なペースで拡大しているとされています。その不確実性は、中東での紛争に一部起因すると説明されています。生産性の伸びと設備投資は強いとされ、雇用増加は労働力の伸びに沿っており、失業率はほとんど変化していないとされました。

インフレについては、FOMCの2%目標に対してなお高い状態にあると明記されています。その一因として、エネルギーを含む一部セクターで価格上昇をもたらした供給ショックが挙げられています。声明では、委員会が物価安定を実現するとしています。

なお、入力情報では「Implementation Note issued June 17, 2026」との記載も確認できますが、実施注記の具体的な本文は含まれていません。

重要ポイント

  • FOMC声明は12対0で承認。
  • フェデラルファンド金利の誘導目標レンジは3.50〜3.75%で維持。
  • 銀行システムにおける潤沢な準備を維持する政策を再確認。
  • 経済活動は、不確実性が高いにもかかわらず堅調なペースで拡大しているとの認識。
  • 不確実性の一部は、中東での紛争に起因すると説明。
  • 生産性の伸びと設備投資は強いとの評価。
  • 雇用増加は労働力の伸びに見合い、失業率はほとんど変化していないとの認識。
  • インフレは2%目標に比べてなお高く、エネルギーを含む一部セクターの価格上昇をもたらした供給ショックが一因とされる。

原文の重要箇所

The Committee decided to maintain the target range for the federal funds rate at 3-1/2 to 3-3/4 percent, in support of the Federal Reserve’s dual mandate. The Committee reaffirmed its policy of maintaining ample reserves in the banking system.

日本語訳:
委員会は、Federal Reserveのデュアルマンデートを支えるため、フェデラルファンド金利の誘導目標レンジを3.50〜3.75%に維持することを決定した。委員会は、銀行システムにおいて潤沢な準備を維持する政策を再確認した。


FRBとFOMC、6月会合に伴う経済見通しを公表

  • 発表日時:2026-06-18 03:00:00 JST
  • 分類:PRESS_RELEASE
  • 重要度:HIGH(Stable Edge Lab内部整理用ラベル。FRB公式の重要度分類ではありません)
  • 原文タイトル:Federal Reserve Board and Federal Open Market Committee release economic projections from the June 16-17 FOMC meeting

日本語要約

Federal Reserve BoardおよびFederal Open Market Committeeは、2026年6月16〜17日のFOMC会合に関連して、FOMC参加者による経済見通しをまとめた表とチャートを公表しました。

入力情報で確認できるのは、経済見通しの表とチャートが公表されたという事実、およびそれが6月16〜17日の会合に合わせたFOMC参加者の見通しを要約するものだという点です。具体的な経済見通しの数値、中央値、レンジ、政策金利見通しなどの詳細は、入力本文には含まれていません。

重要ポイント

  • FRBとFOMCは、6月16〜17日のFOMC会合に関連する経済見通しを公表。
  • 公表資料は、FOMC参加者が作成した経済見通しを表とチャートで要約するもの。
  • 入力情報には、見通しの具体的な数値や詳細な項目は含まれていない。
  • そのため、本稿では経済見通しの中身について追加的な解釈や推測は行わない。

原文の重要箇所

The attached tables and charts released on Wednesday summarize the economic projections made by Federal Open Market Committee participants in conjunction with the June 16-17 meeting.

日本語訳:
水曜日に公表された添付の表とチャートは、6月16〜17日の会合に関連してFederal Open Market Committee参加者が作成した経済見通しを要約している。

金融市場を確認するうえでの論点

今回の入力情報から、市場確認上の論点として整理できるのは、主に以下の点です。なお、これは公式発表内容の確認であり、相場の方向性や売買判断を示すものではありません。

  • USD・米国金利に関する論点
    FOMCはフェデラルファンド金利の誘導目標レンジを3.50〜3.75%に維持しました。政策金利の据え置き、インフレが2%目標を上回っているとの認識、雇用と失業率に関する評価は、米ドルや米国金利を確認する際の基本情報になります。
  • GOLDに関する論点
    入力情報では、インフレがなお高いこと、供給ショックが一部セクターの価格上昇に影響していること、また中東での紛争に一部起因する不確実性が言及されています。これらはGOLDを含むマクロ資産を確認する際に参照され得る要素ですが、公式発表は金価格の方向性について述べていません。
  • 経済見通しに関する論点
    経済見通しの表とチャートが公表されたことは確認できますが、入力情報には具体的な数値が含まれていません。したがって、見通しの上方修正・下方修正、ドットプロット等の詳細については本稿では扱いません。

出典一覧

注記

本稿は、入力されたFederal Reserve Board公式情報に基づく日本語ダイジェストです。日本語訳は参考訳であり、正確な内容は必ず公式原文をご確認ください。本稿は投資助言、売買推奨、または相場予測を目的とするものではありません。

に投稿

FX・CFD市場 26/6/14 ~ 26/6/15 レポートサマリー

ms26 6 15

市場再開前の総括

今回の市場クローズ期間向け整理では、通常の短期的な市場比較ではなく、市場再開前に確認しておくべきファンダメンタル材料を中心にまとめます。確認された重要ニュースは、米国では金融政策・金利・インフレ・雇用関連、日本では日本銀行による物価・金融市場インフラ・貸出金利関連の一次情報が中心でした。

特に、米国では連邦準備制度による年次銀行ストレステスト結果の公表予定、CPIを巡る報道、米国とイランを巡る地政学的な材料が確認されています。日本では、企業物価指数、貸出約定平均金利、国債決済に関するフェイルの発生状況、CBDCパイロット実験の進捗報告が確認されました。

市場再開後は、米国のインフレ・金利見通し、金融機関の健全性評価、日本の物価指標と貸出環境、地政学リスクが意識される可能性があります。ただし、方向性を断定する材料としてではなく、リスク認識とイベント整理のための確認項目として扱う必要があります。

確認された重要ニュース

米ドル関連では、連邦準備制度が年次銀行ストレステストの結果を6月24日に公表する予定との報道が確認されました。ストレステストは銀行の資本戦略や金融システムの安定性認識に関わるため、金融株や信用環境を通じて広く意識される可能性があります。

また、米国CPIに関する報道や、米国とイランの緊張に関連する見出しが複数確認されています。インフレ指標は金融政策見通しと結びつきやすく、地政学的な不透明感はエネルギー・リスク資産・安全資産の確認ポイントの一つです。テクノロジー関連セクターと金利変化への感応度を扱う報道もあり、金利環境に対する市場の注意度は引き続き高いとみられます。

円関連では、日本銀行から複数の一次情報が公表されています。5月の企業物価指数は、国内物価環境を把握するうえで重要な統計です。4月の貸出約定平均金利は、企業・家計向けの資金調達環境を確認する材料となります。さらに、5月のフェイル発生状況は国債決済や市場インフラの状態を確認する材料です。CBDCパイロット実験の進捗報告は、短期的な金融政策材料というよりも、決済インフラや将来の制度設計に関わる中長期的な確認事項です。

ユーロ関連では、ECBのFrank Elderson氏によるインタビューが一次情報として確認されています。詳細な政策判断を本文で補うことはできませんが、ECB高官発言はユーロ圏の金融政策・金融監督・制度面の見方を把握するうえで確認ポイントの一つです。

中央銀行・金融政策

中央銀行関連では、FRB、日本銀行、ECB、Bank Indonesiaに関する材料が確認されました。

FRBについては、6月24日に年次銀行ストレステスト結果を公表する予定との報道が中心です。これは政策金利そのものの決定ではありませんが、銀行の資本余力や金融仲介機能に対する評価につながるため、市場再開後に意識される可能性があります。

日本銀行関連では、企業物価指数、貸出約定平均金利、フェイル発生状況、CBDCパイロット実験進捗といった一次情報がまとまって確認されています。物価、貸出、決済・市場インフラという複数の観点から、日本の金融環境を点検する材料と位置付けられます。

ECBについては、Frank Elderson氏のインタビューが確認されました。個別発言の解釈には慎重さが必要ですが、ユーロ圏の金融政策運営や制度面の議論を把握するための材料として確認しておきたい内容です。

Bank Indonesiaについては、政策金利を25bp引き上げたことが報じられています。対象はインドネシアですが、広い意味では新興国通貨・金利環境を考える際の補助的な材料となります。

地政学・マクロ環境

地政学面では、米国とイランを巡る緊張に関連した報道が確認されています。報道見出しでは、米国とイランの攻撃の応酬や停戦を巡る不透明感が示されており、中東情勢は市場再開後に意識される可能性があります。

マクロ面では、米国CPIに関する報道が重要です。インフレ指標は、FRBの政策見通し、金利環境、リスク資産の評価に関わるため、週明けの確認ポイントの一つです。加えて、金利変化に対する高成長セクターの感応度を扱う報道も確認されており、米国金利を巡る材料の重要性は引き続き高いと整理できます。

日本では、企業物価指数と貸出約定平均金利が、国内の物価圧力と金融環境を確認する基礎資料となります。短期的な方向性を示すものではなく、政策判断や企業活動の背景を把握するための材料として見る必要があります。

通貨・貴金属別の確認事項

USD
FRBの銀行ストレステスト結果公表予定、米国CPI関連報道、米国とイランを巡る地政学材料、金利感応度に関する報道が確認されています。市場再開後は、インフレ・金利・金融システム安定性の組み合わせが確認ポイントとなります。

EUR
ECBのFrank Elderson氏によるインタビューが確認されています。政策・監督・制度面に関わる発言内容は、ユーロ圏金融環境を把握するうえで意識される可能性があります。

JPY
日本銀行の一次情報が複数確認されています。企業物価指数、貸出約定平均金利、フェイル発生状況、CBDCパイロット実験進捗は、それぞれ物価、信用環境、市場インフラ、決済制度に関わる確認材料です。

GBP・AUD・GOLD・SILVER
今回確認されたデータでは、これらの資産について重要ニュースは限定的でした。市場再開後は、米国金利、地政学リスク、主要中銀関連材料が間接的に意識される可能性があります。

市場再開後の確認ポイント

  • FRBの年次銀行ストレステスト結果公表予定に向けた金融機関・信用環境への関心
  • 米国CPI関連材料と、金利見通しへの影響
  • 米国とイランを巡る地政学的な不透明感
  • 日本の企業物価指数と貸出約定平均金利を通じた国内物価・信用環境の点検
  • 日本銀行のCBDCパイロット実験進捗と決済インフラ関連の中長期的議論
  • ECB高官インタビューに含まれる政策・制度面の示唆

注記

本稿は提供された客観データに基づく市場クローズ期間向けのファンダメンタル整理であり、投資助言や売買推奨を目的としたものではありません。

に投稿

FRB 公式 ダイジェスト 2036/06/06 ~ 2026/06/07

frb6 7

集計期間:2026-06-06 06:00:00 JST ~ 2026-06-07 06:00:00 JST

本日の総括

本日の対象は、FRB理事マイケル・バー 氏による講演1件です。テーマは、金融ブーム下で銀行規制・監督を緩和することのリスクです。講演では、銀行が成長やイノベーションを支える余地を持つ必要性を認めつつ、資本規制、流動性規制、監督、消費者保護が弱まることで、銀行システムの強靭性や金融安定に悪影響が及ぶ可能性があるとの懸念が示されています。

今回の発表は金融政策決定や政策金利に関する発表ではありません。ただし、銀行資本、流動性、金融安定、ノンバンクとの相互連関といった論点は、米国金融システムのリスクを確認するうえで重要です。なお、HIGH、MEDIUM、LOWはStable Edge Lab内部の整理用ラベルであり、Federal Reserve Board公式の重要度分類ではありません。

公式発表の整理

バー理事、金融ブーム下の銀行規制緩和リスクを論じる

  • 発表日時:2026-06-07 01:00:00 JST
  • 分類:SPEECH
  • 重要度:MEDIUM
  • 原文タイトル:Barr, Deregulating in a Financial Boom: What Could Go Wrong?

日本語要約

マイケル・バー理事は、ワシントン大学での講演で、銀行規制・監督における「成長とイノベーションの促進」と「安全性・健全性の維持」のバランスについて述べました。バー理事は、適切な保護措置がなければ、銀行が利益追求やイノベーションの過程で過度なリスクを取る可能性があり、銀行の問題は企業、家計、地域社会、場合によっては経済全体に波及し得ると指摘しています。

講演の中心的な主張は、最近のFRBおよび他の当局による規制・監督面の変更が、銀行の安全性・健全性を損ない、金融安定リスクを高める可能性があるというものです。バー理事は、資本規制の引き下げ、ストレステストの厳しさの低下、大手銀行に適用されるレバレッジ比率の弱体化、GSIBサーチャージの引き下げなどを挙げ、これらに反対票を投じてきたと述べています。

特に、最大手銀行に対する規制緩和案は、合計で必要資本を6%減少させると説明されています。バー理事によれば、8つのGSIBは銀行セクター資産の約60%を保有しており、6%の引き下げは金融システム全体の損失吸収力にとって重要な意味を持ちます。講演では、この削減が銀行破綻や金融不安定に対する防波堤としての資本を600億ドル減らすことに相当するとされています。

また、バー理事は、今後流動性要件の弱体化が進む可能性にも懸念を示しました。高品質流動資産をストレス時の資金需要に見合う形で、保有する要件を劣化させる提案について、銀行取り付けの可能性や深刻度を高め、預金保険基金に負担をかけ、金融安定を脅かすおそれがあると述べています。

講演後半では、金融危機の経済コストに関する研究が紹介されています。金融危機後にはGDPの大きく持続的な低下が生じるとの研究、バーゼルIII設計を支えた研究における累積産出損失の推計、IMFエコノミストによる資本比率に関する推計などが引用されています。Barr理事は、規制緩和には短期的な貸出増加や収益増加のような効果があり得る一方、長期的には危機リスクの増大という形でより大きなコストを伴い得ると整理しています。

さらに、ノンバンク部門との関係も取り上げられました。バー理事は、銀行がノンバンクに信用枠などを通じてエクスポージャーを持っていること、2025年後半には他の金融主体への銀行の信用コミットメントが2.6兆ドル超に達したことを示し、銀行とノンバンクの相互依存が高まっていると述べています。そのうえで、ノンバンクからのショックに対応するためにも、金融システムの中核にある銀行には強固な資本と流動性が必要だとしています。

なお、講演内の脚注では、発言内容はBarr理事自身の見解であり、FRB理事会またはFOMCの同僚の見解を必ずしも示すものではないとされています。

重要ポイント

  • バー理事は、銀行規制・監督の最近の緩和が、銀行の安全性・健全性と金融安定を損なう可能性があると懸念を示した。
  • 大手銀行に関する資本規制の変更について、最大手銀行の必要資本を合計で6%減らすと説明し、これは600億ドルの資本減少に相当すると述べた。
  • 8つのGSIBが銀行セクター資産の約60%を保有している点を挙げ、資本要件の引き下げは金融システム全体の脆弱性に関わるとした。
  • 流動性要件の引き下げについても、銀行取り付けの可能性や深刻度を高め得るとして警戒感を示した。
  • 消費者保護の後退について、詐欺、過大な手数料、略奪的貸付、不公正または差別的な金融慣行への保護が弱まることは、消費者に有害であり、時に経済を不安定化させ得ると述べた。
  • ノンバンクとの相互連関が強まるなか、銀行規制を緩めるのではなく、銀行の中核的な強靭性を維持・改善する必要があると主張した。

原文の重要箇所

Reducing financial regulation is effectively reducing insurance against risk, and I fear that we are becoming underinsured.

日本語訳:
金融規制を減らすことは、実質的にリスクに対する保険を減らすことであり、私たちは保険が不足した状態になりつつあるのではないかと懸念している。

金融市場を確認するうえでの論点

今回の講演は、政策金利、為替、金価格について直接の見通しを示したものではありません。したがって、USDやGOLDの方向性をこの発表だけから判断することはできません。

一方で、入力情報から確認できる範囲では、銀行資本、流動性、金融安定、ノンバンクとの相互連関が主要論点です。米国金融システムの強靭性に関する公式発言として、米国金利やUSD、GOLDなどを確認する読者にとっては、金融安定リスクを点検する材料の一つになり得ます。ただし、講演は相場予測や投資判断を目的としたものではありません。

今日の用語解説

<GSIBサーチャージ>

GSIBサーチャージとは、巨大銀行に対して通常よりも多く積ませる追加の自己資本です。

GSIBは、Global Systemically Important Bankの略で、日本語では一般に、

グローバルなシステム上重要な銀行

と訳されます。

仮に破綻でもしてしまうと、世界の金融システム全体へ大きな影響を及ぼし得る銀行に対する追加資本を指します。

バー理事の講演との関係

今回のFRB Official Digestで出てきた論点は、

GSIBサーチャージを引き下げると、巨大銀行が保有すべき自己資本が減る

というものです。自己資本は、銀行が損失を吸収するためのクッションです。

したがって、サーチャージを引き下げると、銀行の貸し出し余力や収益性は高まりやすいが、金融危機時の損失吸収力は弱くなるというトレードオフがあります。

出典一覧

注記

本記事は、入力されたFederal Reserve Board公式情報に基づく日本語ダイジェストです。日本語訳は参考訳であり、正確な内容は必ず公式原文で確認してください。本記事は投資助言、売買推奨、または相場見通しの提示を目的としたものではありません。

に投稿

週末マーケットレポート 2026/6/6~2026/06/07

ms26 6 7

集計期間:2026-06-06 06:00:00 JST ~ 2026-06-07 06:00:00 JST

市場再開前の総括


週末の確認対象期間では、FX・CFD市場は休場として扱われるため、本稿では価格変動や市場反応ではなく、市場再開前に整理しておきたいファンダメンタル材料を中心に確認します。

今回、資産別に確認された重要ニュースはドル関連に限られました。米連邦準備制度理事会(Federal Reserve board)のスピーチとして、マイケル・バー氏による「Deregulating in a Financial Boom: What Could Go Wrong?」が公表されています。内容の詳細な評価は本文見出しと公表情報の範囲にとどめますが、金融ブーム局面における規制緩和をテーマとした発言であり、米金融システム、規制環境、当局者の問題意識を確認する材料として、市場再開後に意識される可能性があります。

週末に確認された重要ニュース

今回の重要ニュースは、米連邦準備制度理事会のスピーチ1件です。

公表時刻:2026-06-07 01:00 JST
発信元:Federal Reserve – Speeches
関連資産:ドル、ゴールド
タイトル:Barr, Deregulating in a Financial Boom: What Could Go Wrong?
概要:American University(ワシントンD.C.)でのスピーチ

マイケル・バー氏いわく、「金融システム全体に波する可能性のある不確実性に対応ための資本が600億ドル減少することを意味する」と指摘した。
タイトル上は、金融ブーム局面における規制緩和のリスクや論点を扱う内容と読み取れます。米金融当局者による規制・監督に関する発言は、金融機関のリスク管理、信用環境、金融安定への視点を把握するうえで確認ポイントの一つです。

ただし、今回の入力データには発言本文の詳細や政策判断に直結する具体的な文言は含まれていません。そのため、利下げ・利上げ見通しや為替の方向性に結び付けて解釈することは避け、週明けに市場参加者が発言内容の細部をどのように整理するかを慎重に確認する必要があります。

中央銀行・金融政策

中央銀行関連では、FRBのマイケル・バー氏によるスピーチが唯一の一次情報として確認されています。テーマは金融規制に関するものであり、金融政策そのものを直接示す材料として扱うよりも、金融システムの安定性や規制環境に関する当局者の問題意識を確認する材料として位置付けるのが適切です。

金融ブーム時の規制緩和をめぐる議論は、金融機関のリスクテイク、監督姿勢、信用環境に関連し得るため、米国資産全般のリスク認識に影響する論点として市場再開後に意識される可能性があります。ただし、今回の情報だけから具体的な政策変更や金融市場への影響を判断することはできません。

ECB、BOE、RBA、日銀に関する重要な一次情報や政策発言は、今回の集計期間では確認されていません。

地政学・マクロ環境


今回の集計期間では、地政学リスクや主要マクロ経済指標に関する重要ニュースは確認されていません。したがって、週末材料としては、米金融規制をめぐるFRB当局者の発言が中心となります。

マクロ環境については、新たな統計や政策発表が確認されていないため、週明け以降に公表される経済指標、中央銀行関係者の発言、政府・規制当局からの情報が次の確認材料となります。特に米国については、金融政策そのものだけでなく、金融安定や規制運営に関する議論も、リスク認識の補助材料として扱われる可能性があります。

通貨・貴金属別の確認事項

FRBのマイケル・バー氏によるスピーチが確認されています。金融ブーム下での規制緩和をテーマとする発言であり、米金融システムや監督姿勢に関する論点として注目される可能性があります。市場再開後は、発言内容の詳細や関連する追加発言が出るかが確認ポイントです。

また、
貴金属に関する重要ニュースは確認されていません。週明け以降は、米国の金融政策観測、金融安定に関する議論、マクロ指標などが間接的な確認材料となる可能性があります。

翌週の確認ポイント

FRBのマイケル・バー氏のスピーチ内容が、金融規制・監督姿勢に関する議論としてどの程度注目されるか
米金融システムや規制緩和をめぐる追加発言・関連報道の有無
米国を中心とする中央銀行関係者の発言が、金融政策ではなく金融安定面でどのような論点を示すか
GOLD、SILVERについて、米国の金融環境やリスク認識に関する材料が追加されるか

注記


本稿は提供された客観データのみをもとに作成した市場再開前の整理資料であり、投資助言や売買推奨を目的とするものではありません。

に投稿

FX・CDF市場 サマリーレポート 2026/06/05 ~ 2026/06/06

ms26 6 6

集計期間:2026-06-05 06:00:00 JST ~ 2026-06-06 06:00:00 JST

市場全体の総括

過去24時間の為替・貴金属市場では、米国関連の雇用、インフレ、金利をめぐる材料が広く意識された可能性があります。入力データ上、ドル関連ニュースは18件、重要ニュースは6件と最も多く、米雇用統計を前にした警戒感、インフレ圧力、FRBの利上げ観測や金利見通しに関する報道が複数確認されました。ただし、ドルに関する一次情報が確認されていないため、個別の値動きとの因果関係は慎重に見る必要があります。

値動きでは、USDバスケット変化率が+0.71%と主要通貨内で最も強く、EURUSD、GBPUSD、AUDUSDはいずれも下落しました。一方、JPYバスケットも+0.46%とプラスで、USDJPYは上昇したものの、EURJPY、GBPJPY、AUDJPYは下落しており、円はドルに対しては弱含みながら、欧州通貨や豪ドルに対しては相対的に強い動きとなりました。

AUDバスケット変化率は-0.77%と主要通貨で最も弱く、AUDUSD、AUDJPYの下落に加え、EURAUD、GBPAUDの上昇が目立ちました。AUD固有の明確な材料は限定的であり、米ドル高やリスク・資源関連の見方などが背景として意識された可能性はありますが、入力データだけから断定はできません。

貴金属では、GOLDが-3.04%、SILVERが-6.77%と大幅に下落しました。金については、中東情勢、利上げ懸念、インフレ、米雇用データ待ちを伝える報道が確認されており、米金利観測と貴金属安が同時に進んだ点は整合的に見えます。ただし、銀については重要ニュースが確認されておらず、下落の直接材料は限定的です。

24時間の値動き

主要ドルストレートでは、EURUSDが-0.83%(1.16205→1.15241)、GBPUSDが-0.63%(1.34266→1.33414)、AUDUSDが-1.18%(0.71386→0.70545)と、いずれも対ドルで下落しました。USDJPYは+0.21%(159.992→160.320)となり、ドルは円に対しても小幅に上昇しました。

クロスでは、EURGBPが-0.19%(0.86543→0.86375)とユーロがポンドに対して小幅安となる一方、EURAUDは+0.35%、GBPAUDは+0.55%と、豪ドル安が目立ちました。円クロスではEURJPYが-0.63%、GBPJPYが-0.44%、AUDJPYが-0.98%と下落し、円はドル以外に対して相対的に買われました。

Stable Edge Lab独自指標であるバスケット変化率は、USDが+0.71%、JPYが+0.46%とプラス、GBPが-0.08%、EURが-0.32%、AUDが-0.77%とマイナスでした。貴金属ではGOLDが-3.04%、SILVERが-6.77%でした。

USDは、主要通貨に対して総じて強い動きとなりました。USDバスケット変化率は+0.71%で、構成4銘柄ベースでは最も強い資産でした。EURUSD、GBPUSD、AUDUSDがそろって下落し、USDJPYも+0.21%上昇しており、値動きだけを見ると広範なドル高が確認されます。

材料面では、USD関連ニュースが18件、重要ニュースが6件と多く、主要テーマは雇用、債券利回り、中央銀行、金利、インフレでした。米株式市場関連の報道では、米雇用統計を控えた市場の注目や、雇用関連材料がFRBの利上げ観測に結び付けられていました。また、物流コスト上昇がインフレ圧力として意識されるとの報道もありました。

これらは、ドル高や貴金属安の背景として意識された可能性があります。ただし、ドル関連では一次情報が確認されていないため、報道内容と為替変動の直接的な因果関係は断定できません。少なくとも入力データ上は、米金利・インフレ・雇用をめぐる警戒感が、ドル選好を支える材料の一つとして扱われたと整理するのが妥当です。

物流コスト上昇がインフレ圧力につながる理由は以下になります。

1. 物流コストが上がる
たとえば、燃料代、人件費、トラック不足、海上運賃、倉庫費用が上がると、商品を「作る前後」にかかる費用が増えます。
商品そのものの原価が同じでも、運ぶためのコストが高くなります。

2. 企業の利益が圧迫される
企業は、運賃が上がっても販売価格をそのままにすると、利益が減ります。
特に薄利の業種では、物流費の上昇をそのまま吸収しにくいです。

3. 価格転嫁が起きる
そこで企業は、卸売価格や小売価格を上げます。
すると、スーパーの商品価格、外食価格、日用品価格などが上がり、消費者物価が上昇します。

これがコストプッシュ・インフレの典型です。
つまり、需要が強すぎるから物価が上がるのではなく、コストが上がるから価格が押し上げられるわけです。

さらに、物流コスト上昇がインフレ圧力になりやすい理由は3つあります。

1つ目は、ほぼすべての商品に物流が必要だからです。
食品、衣料品、家電、建材など、ほとんどの物は運ばれないと店頭に並びません。
なので物流費の上昇は、一部の業界だけでなく経済全体に広がりやすいです。

2つ目は、何段階も価格に乗るからです。
メーカー→卸→小売→消費者、という流れの中で、それぞれの段階に輸送費がかかります。
そのため、最初の物流費上昇が、最終価格ではじわじわ大きく効くことがあります。

3つ目は、国内物価にも輸入物価にも効くからです。
国内配送コストだけでなく、海外からの海上輸送費が上がれば、輸入原材料や輸入商品の価格も上がります。
すると、原材料高と物流高が重なって、より強いインフレ圧力になります。

ユーロは対ドル、対円、対ポンドで下落し、対豪ドルでは上昇しました。EURUSDは-0.83%、EURJPYは-0.63%、EURGBPは-0.19%となった一方、EURAUDは+0.35%でした。ユーロのバスケット変化率は-0.32%で、全体としては弱含みでした。

ニュース面では、ユーロ関連の市場ニュースは4件、重要ニュースは1件で、主要テーマは中央銀行、インフレ、雇用でした。ただし、EUR固有の一次情報は確認されておらず、見出し上も米国株式市場や米雇用データへの注目が中心でした。そのため、ユーロ安はユーロ圏固有材料というより、米ドル高や円の相対的な強さ、豪ドルの一段の弱さとの相対関係として表れた可能性があります。

EURAUDが上昇している点から、ユーロ単体が一方向に大きく売られたというより、通貨間の強弱では「ドル、円が強く、オージーが弱い」中で、EURは中間よりやや弱い位置にあったと見るのが自然です。明確なユーロ主導の材料は限定的です。

ポンドは、対ドルと対円では下落した一方、対ユーロと対豪ドルでは上昇しました。GBPUSDは-0.63%、GBPJPYは-0.44%と下落しましたが、EURGBPは-0.19%でポンドがユーロに対して小幅に上昇し、GBPAUDは+0.55%と豪ドルに対して堅調でした。GBPバスケット変化率は-0.08%で、主要通貨内ではほぼ中立に近い小幅マイナスでした。

材料面では、英国中銀と金融行動監視機構による金融市場インフラ監督に関する覚書の共同声明が一次情報として確認されています。これは制度・監督面のニュースであり、短期的な為替変動に直結するマクロ材料とは言い切れません。一方、ポンド関連でも米雇用、インフレ、中央銀行をめぐる報道が含まれており、実際の値動きでは米ドル高の影響がGBPUSDの下落として表れた可能性があります。

総じて、ポンドは対ドルでは売られたものの、ユーロや豪ドルに対しては相対的に底堅く、明確なポンド固有の方向感というより、相手通貨ごとの強弱に左右された展開と考えられます。

オージーは主要通貨の中で最も弱い動きとなりました。AUDバスケット変化率は-0.77%で、AUDUSDは-1.18%、AUDJPYは-0.98%と大きく下落しました。さらにEURAUDは+0.35%、GBPAUDは+0.55%となり、ユーロ、ポンドに対しても豪ドル安が進みました。

ニュース集計では、オージー関連ニュースは3件、重要ニュースは1件で、主要テーマは中央銀行でした。重要ニュースの見出しでは、原油価格が中東和平への期待を背景に下落したとの市場ライブ報道が確認されています。ただし、この報道を豪ドル安の直接要因とするには材料が不足しています。豪ドル固有の金融政策や経済指標に関する一次情報は確認されていません。

そのため、オージーの下落については、米ドル高の広がり、円や欧州通貨に対する相対的な弱さが実際の価格に表れたと整理できます。背景材料は限定的であり、入力データだけから豪ドル安の理由を特定することは避けるべきです。

JPYは対ドルでは小幅に下落したものの、対ユーロ、ポンド、豪ドルでは上昇しました。USDJPYは+0.21%とドル高・円安方向でしたが、EURJPYは-0.63%、GBPJPYは-0.44%、AUDJPYは-0.98%となり、円クロス全体では円買いが優勢でした。JPY Basket Changeは+0.46%で、USDに次ぐ強さでした。

材料面では、JPY関連ニュースが13件、重要ニュースが7件、一次情報が6件と多く、日本銀行からマネタリーベース、日本銀行の対政府取引、コール市場残高、消費活動指数、気候変動関連の市場機能サーベイなどが公表されました。一次情報が多い点では、材料の出所の信頼度は比較的高いといえます。

もっとも、これらの公表資料が短期的な円買いを直接引き起こしたとは断定できません。値動きとしては、ドル高がUSDJPYを押し上げた一方、EUR、GBP、AUDに対しては円が相対的に強く、特にAUDJPYの下落が目立ちました。円は「対ドルでは弱いが、クロス円では強い」という二面性を示しました。

貴金属は大きく下落しました。GOLDは-3.04%(4,477.940→4,341.720)、SILVERは-6.77%(73.90400→68.90100)でした。下落率ではSILVERの方が大きく、GOLDに対して3.73ポイント下回りました。

GOLD関連では、金価格が下落し週間ベースでも下げに向かっているとの報道があり、中東情勢、利上げ懸念、インフレ、米雇用データ待ちが材料として挙げられていました。米国のインフレやFRBの利上げ観測に関するドル関連報道ともテーマ面では重なっており、金利上昇懸念が金の重しとして意識された可能性があります。

一方、SILVERについては市場関連ニュースが2件、重要ニュースは0件で、明確な個別材料は限定的です。銀の下落幅が金を大きく上回った理由について、入力データだけから特定することはできません。貴金属全体としては軟調でしたが、銀の相対的な弱さは目立ちました。

クロスアセット所見

為替と貴金属を横断すると、ドルの強さとGOLD・SILVERの下落は、米金利やFRB政策への警戒が意識された局面としては整合的に見えます。米雇用、インフレ、利上げ観測に関する報道が複数確認され、ドル買いと貴金属売りが同時に進んだ点は、市場参加者が金利要因を重視した可能性を示します。

一方で、JPYバスケット変化率がプラスとなっており、単純なリスク選好・リスク回避の一方向では説明しにくい面があります。USDJPYは上昇したため円はドルには負けましたが、EURJPY、GBPJPY、AUDJPYはいずれも下落しており、円はクロスでは強含みました。また、オージーの弱さは主要通貨内で際立ったものの、明確な個別材料は限定的です。

総じて、過去24時間は「米ドル高」「円のクロスでの底堅さ」「豪ドル安」「貴金属安」が同時に確認された局面でした。ニュース面では米国の雇用・インフレ・金利テーマが中心でしたが、各資産の値動きすべてを単一要因で説明するには材料が不足しています。

注記

バスケット変化率は、Stable Edge Labが主要通貨ペアの騰落率を対象資産視点へ正規化し、単純平均して算出した独自指標であり、公式指数ではありません。本稿は提供データに基づく情報整理を目的としたもので、投資助言や売買推奨ではありません。記載内容は将来の値動きを保証するものではありません。

に投稿

バナッハ空間 資金管理システム – Stable Edge Quant Managementを開発しました

stable edge quant banach space managementを開発しました。

はじめに

今回は、新しいMT5用インジケータ
バナッハ空間 資金管理システム – Stable Edge Quant
を開発しました。

このインジケータは、売買シグナルを出すものではありません。
目的はもっと地味で、しかし実戦では極めて重要な部分、つまり資金管理の可視化です。

短期トレードでは、エントリーの精度にばかり目が向きがちです。
どこで入るか、どこで利確するか、どこで損切るか。もちろんそれらは重要です。
しかし、同じくらい大きな影響を持つのが、**「今この局面で、どれだけのロットを張ってよいのか」**という問題です。

この問いに対して、できるだけ定量的に答えたい。
その発想から生まれたのが、今回のインジケータです。

私はこれまで、OU過程、ADF、HMMなど、比較的研究色の強いテーマでインジケータやEAを組んできました。
その中で強く感じていたのが、エントリーの工夫だけでは限界があるということです。

特に短期売買では、

  • スプレッドが悪化している
  • 直近のトレードで踏まれやすくなっている
  • 連続で入って回数が増えている
  • 口座カーブそのものが傷んでいる

こういった局面で、いつもと同じロットを使ってしまうことが成績悪化につながりやすいです。

そこで、これらをバラバラに眺めるのではなく、1つの状態としてまとめて評価できないかと考えました。
そのとき着想のヒントになったのが、バナッハ空間のような「ベクトルの大きさを測る」という見方でした。

4つの因子で現在の危険度を測る

バナッハ空間 資金管理システム – Stable Edge Quant では、現在の状態を4つの因子で評価します。

1. DD_Load

実現損益ベースのドローダウン負荷です。
口座の損益カーブがどれだけ傷んでいるかを表します。

2. Spread_Load

スプレッド負荷です。
短期売買では、スプレッド悪化はそのまま期待値悪化に直結するため、かなり重要な要素です。

3. MAE_Load

逆行幅負荷です。
実際のトレード履歴から、最近のトレードがどれくらい逆行しやすかったかを見ます。
これは「最近の地合いでエントリーがどれだけ踏まれやすいか」を表す指標として使えます。

4. Density_Load

トレード密度負荷です。
一定期間内にどれだけエントリー回数が増えているかを見ます。
オーバートレードの兆候を拾うための因子です。

これらを重み付きで合成し、RiskScore を算出します。
そして、その危険度に応じて RecommendedLot、つまり推奨ロットを表示する仕組みにしました。

理論だけでなく、実口座履歴を使う設計へ

最初の試作段階では、MAEや密度を価格から近似的に置く案も考えていました。
ただ、それだと「実際に自分がどうトレードしたか」という情報が抜け落ちてしまいます。

そこで完成版では、できるだけ実口座履歴ベースへ寄せました。
トレード密度は実際の entry deal 件数から算出し、MAE も closed trade の履歴と価格データから復元する形にしました。

これによって、単なる相場インジケータではなく、自分の売買履歴を反映した資金管理インジケータとして使えるようになりました。
これは今回かなり大きかったポイントです。

予想外に苦労した“表示の安定性”

開発の途中で意外と大きな問題になったのが、サブウィンドウの数字がチカチカするという現象でした。

最初の版では、

  • Equity をそのまま使う
  • 現在の Ask を基準に損失額を再計算する
  • 現在スプレッドをそのまま反映する
  • 毎ティックで広範囲の履歴を再走査する

という構造になっていたため、最新バーの数値がかなり揺れていました。

理屈としては間違っていなくても、実際にチャートへ表示したときに見づらければ意味がありません。
そこで安定表示版では、

  • 重い履歴再計算は新バー時のみ
  • shift 0 は shift 1 をコピー
  • 資本と1ロット損失額は新バー時にスナップショット

という設計に変更しました。

この修正によって、数値はかなり落ち着き、“読めるインジケータ” になったと思います。
実戦で使う道具として、ここはかなり重要でした。

このインジケータは何をしてくれるのか

このインジケータは、勝率を直接上げるものではありません。
聖杯のような売買シグナルを出すものでもありません。

しかし、トレードにおいて本当に怖いのは、
「調子が悪い局面でも同じように張ってしまうこと」
「環境が悪いのに無理に回数を増やしてしまうこと」
だと思っています。

バナッハ空間 資金管理システム – Stable Edge Quant は、そうした危険を可視化し、
“今は攻める局面か、抑える局面か”
を判断しやすくするためのツールです。

地味ですが、非常に本質的な役割です。

stable edge quant banach space fund management

商品ダウンロードページへ↓↓↓

名前に込めた意味

今回あえて「バナッハ空間」という名前を入れたのは、単に数学っぽく見せたかったからではありません。
複数の要因を1つの状態ベクトルとして捉え、その大きさに応じて行動を変える、という発想の核を表したかったからです。

もちろん、厳密にバナッハ空間の理論をそのまま市場へ適用しているわけではありません。
ただ、数学の抽象的な見方が、トレードの現実的な資金管理設計につながった、という意味でこの名前はしっくりきました。

おわりに

今回の開発で改めて感じたのは、資金管理もまた十分に“研究対象”になりうるということです。
エントリー手法だけでなく、どれだけ張るか を数式とロジックで扱う余地はまだまだ大きいと思います。

バナッハ空間 資金管理システム – Stable Edge Quant は、その第一歩として形にしたインジケータです。
派手なシグナル系ではありませんが、短期売買におけるリスクのかけすぎを防ぎ、トレード全体を安定化させるための土台として活用できると考えています。

今後は、さらにEA連携やMagic別管理、手法別のチューニングなども進めていきたいところです。
資金管理は後回しにされがちですが、実際にはトレードの寿命を決める非常に重要な要素です。

このインジケータが、
「どこで入るか」だけでなく、「どれだけ張るか」を考えるきっかけ
になればうれしいです。

に投稿

バナッハ空間とは?初心者向けにわかりやすく解説|ノルム・完備性・関数解析の基本

バナッハ空間とは?

はじめに

数学の本を読んでいると、どこかで「バナッハ空間」という言葉に出会います。
名前だけ見るととても難しそうで、いかにも高度な専門用語に感じられるかもしれません。実際、大学以降の解析学や関数解析で扱われる概念なので、高校数学までの感覚からすると一気に抽象度が上がります。

しかし、発想そのものは意外とシンプルです。
バナッハ空間とは一言でいえば、「長さや大きさを測るルールがあり、しかも極限を取ってもきちんとその世界の中に収まる空間」です。

この説明だけではまだ少しふわっとしているので、まずは「空間」「長さ」「極限」という3つのキーワードに分けて考えてみましょう。

まずは“空間”とは何か

数学でいう空間とは、単に「点が並んでいる場所」という意味ではありません。
たとえば、ふつうの2次元平面や3次元空間も空間ですし、ベクトルの集まりも空間です。さらに進むと、「関数の集まり」や「数列の集まり」まで空間として扱います。

ここが最初のハードルです。
私たちは普段、空間という言葉を図形的に捉えますが、数学ではもっと広く、「足し算とスカラー倍ができる対象の集まり」を空間と考えます。

たとえば、

  • 2次元ベクトル (x,y)(x,y)(x,y)
  • 3次元ベクトル (x,y,z)(x,y,z)(x,y,z)
  • 関数 f(x)f(x)f(x)
  • 数列 (a1,a2,a3,… )(a_1,a_2,a_3,\dots)(a1​,a2​,a3​,…)

こうしたものも、数学的には同じように“空間の元”として扱えます。

次に“長さ”をどう測るか

空間の中で何かを議論するには、「どれくらい大きいか」「どれくらい離れているか」を測る必要があります。
そのために使うのがノルムです。

ノルムとは、ざっくりいえば「大きさのものさし」です。
2次元ベクトル (x,y)(x,y)(x,y) なら、私たちがよく知っている長さx2+y2\sqrt{x^2+y^2}

が典型例です。これはユークリッド距離とも呼ばれます。

ただし、数学では長さの測り方は1つではありません。たとえば

  • ∣x∣+∣y∣|x|+|y|∣x∣+∣y∣
  • max⁡(∣x∣,∣y∣)\max(|x|,|y|)max(∣x∣,∣y∣)

のような測り方もあります。
見た目は違いますが、「大きさを測る」という役割を果たしているので、これらもノルムです。

つまり重要なのは、「いつもの距離」そのものではなく、大きさを一貫して測るルールがあることです。

“極限を取っても外に飛び出さない”とはどういうことか

バナッハ空間を理解するうえで一番大事なのが、この「完備性」と呼ばれる性質です。

難しい言葉ですが、イメージはこうです。
ある列をどんどん並べていって、互いの差がどんどん小さくなっていくとします。つまり、列の項同士がだんだん近づいていくわけです。このとき、「その列が最終的にどこかへ収束するなら、その収束先もちゃんと同じ空間の中にある」という性質を持つ空間を、完備な空間といいます。

もう少し直感的に言えば、近づいていくものを追いかけた結果、最後に“空間の外”へ落ちてしまわないということです。

この性質は、解析学ではとても重要です。
なぜなら、微分・積分・近似・反復計算など、多くの議論は「だんだん近づいていく」「極限に向かう」という操作を含むからです。そのとき、収束先が空間の中に残っていなければ、議論が途中で壊れてしまいます。

では、バナッハ空間とは何か

ここまでをまとめると、バナッハ空間とは

  1. ベクトル空間である
  2. ノルムが定義されている
  3. そのノルムに関して完備である

という3条件を満たす空間です。

ポイントは、単にベクトルが並んでいるだけでは足りず、大きさを測れることと極限操作に耐えられることが必要だという点です。

身近な例で考える

一番わかりやすい例は、ふつうの2次元や3次元の実ベクトル空間です。

image
image

上記の2つは、いつもの長さで考えればバナッハ空間です。

さらに、数列の空間や関数の空間もバナッハ空間になることがあります。
たとえば「絶対値の和が有限になる数列の集まり」や、「連続関数全体の集まり」に適切なノルムを入れると、そこでもバナッハ空間が現れます。

ここで面白いのは、対象がベクトルであれ関数であれ数列であれ、“大きさを測り、極限が壊れない”という構造が共通していることです。
これが関数解析の美しさでもあります。

なぜこんな抽象概念が必要なのか

数学では、個別の問題をその都度バラバラに扱うよりも、共通する構造を見抜いて一気に整理するほうが強力です。
バナッハ空間はまさにそのための枠組みです。

たとえば、

  • 近似列が本当に収束するか
  • 方程式の解が存在するか
  • 反復計算が安定するか
  • 演算子がどのように振る舞うか

といった問題を、1つの統一的な言葉で扱えるようになります。

特に有名なのがバナッハの不動点定理です。
ある写像が“縮小的”なら、反復することでただ1つの固定点に収束するという結果で、解析学だけでなく数値計算や最適化の発想にもつながります。

抽象的だけれど、実は応用の発想にもつながる

バナッハ空間そのものは純粋数学の概念ですが、考え方は意外と応用的です。
「状態をベクトルとして表す」「その大きさをノルムで測る」「繰り返し更新しても破綻しない設計にする」という発想は、工学や情報科学、さらには金融のリスク管理にも通じます。

たとえばトレードで考えるなら、

  • ドローダウン
  • スプレッド
  • 逆行幅
  • トレード頻度

のような複数の要因を1つの状態ベクトルとしてまとめ、その“危険度の大きさ”を測る、という見方ができます。
これは数学をそのまま移植しているわけではありませんが、バナッハ空間的な発想を応用していると言えます。

おわりに

バナッハ空間という言葉は一見とても難しく見えますが、本質はそこまで神秘的ではありません。

  • 対象が並んでいる
  • その大きさを測れる
  • 極限をとっても壊れない

この3つが揃った世界が、バナッハ空間です。

最初は抽象的に見えても、実は「近づく」「測る」「収まる」という非常に素朴な考え方の上に成り立っています。
そして、この見方を持つことで、関数や数列のような一見複雑な対象も、ベクトルと同じように扱えるようになります。

専門数学の入口としては少し背伸びをする概念かもしれません。
しかし、抽象化の面白さや、数学が“構造を捉える学問”であることを感じるには、とても魅力的なテーマです。

に投稿

FX・CFD市場 サマリーレポート 2026/06/04 ~ 2026/06/05

ms26 6 5

期間:2026-06-04 06:00:00 JST ~ 2026-06-05 06:00:00 JST

市場全体の総括

過去24時間の為替市場は、全体として大きな一方向のトレンドというより、主要通貨間で小幅な強弱が分かれる展開でした。全体のバスケット変化率では、EURが+0.14%と相対的に最も堅調で、USDは-0.10%、JPYは-0.06%とやや弱含みました。一方、GBPは+0.00%、AUDは+0.01%にとどまり、方向感は限定的でした。主要ドルストレートではEURUSD、GBPUSD、AUDUSDがいずれも小幅に上昇し、USDの軽い軟化を示す値動きとなりましたが、変動率はいずれも0.2%未満であり、過度に大きな地合い変化とみるには慎重さが必要です。

ニュース面では、EURについてECBのラガルド総裁による講演、GBPについてBOE関連の会合議事要旨、JPYについて日銀から複数の一次情報が確認されました。ただし、今回確認された重要ニュースの多くは、金融政策そのものや短期金利見通しに直接結び付く内容とは断定しにくく、為替の値動きとの因果関係は限定的に解釈する必要があります。特にJPYでは日銀発の一次情報が多く確認された一方、内容は中央銀行デジタル通貨、被災地金融機関支援の資金供給オペレーション、情報セキュリティ関連が中心であり、相場材料として意識された可能性はあるものの、円相場の方向を単独で説明する材料とは言い切れません。

貴金属ではGOLDが+0.88%、SILVERが+0.89%と、為替主要ペアに比べて明確に大きい上昇率となりました。GOLD・SILVERについては市場関連ニュースが確認されておらず、背景は入力データからは限定的です。ただし、USDのバスケット変化率が小幅マイナスであったことと、ドル建て貴金属が上昇したことは方向としては整合的に見えます。もっとも、貴金属の上昇幅は通貨バスケットの変化より大きく、為替要因だけで説明することは避けるべきです。

24時間の値動き

主要通貨ペアでは、

EURUSD 1.15982→1.16205 +0.19%

GBPUSD 1.34158→1.34266 +0.08%

AUDUSD 0.71322→0.71386 +0.09%

上昇しました。

USDJPY 160.044→159.992 -0.03%

と小幅低下し、対円でもドルはわずかに弱含みました。

クロス通貨では、

EURGBP +0.11%

EURAUD +0.11%

EURJPY +0.16%

となり、EURの相対的な強さが目立ちました。

GBPJPY +0.05%

AUDJPY +0.05%

と小幅上昇し、円はドルに対してはやや強含んだ一方、

欧州通貨・豪ドルに対してはやや弱含む形でした。

GBPAUD -0.01%

とほぼ横ばいでした。

バスケット変化率では、USDが-0.10%、EURが+0.14%、GBPが+0.00%、AUDが+0.01%、JPYが-0.06%でした。貴金属ではGOLDが4,438.890から4,477.940へ+0.88%、SILVERが73.25300から73.90400へ+0.89%上昇しました。

USD関連では、重要ニュースおよび一次情報は確認されていません。このため、ニュース面からドルの値動きを特定の材料に結び付けるには限界があります。

値動きでは、主要ドルストレートがそろって小幅にドル安方向となりました。EURUSDは+0.19%、GBPUSDは+0.08%、AUDUSDは+0.09%上昇し、USDJPYは-0.03%低下しました。これらを総合したUSDのバスケット変化率は-0.10%で、主要通貨に対して緩やかに軟化したことを示しています。

ただし、各ペアの変動率は限定的であり、ドル全面安と表現するにはやや弱い内容です。確認されたニュースの質も、一次情報や重要ニュースを伴うものではなかったため、ドルの下落は明確な単一材料によるものというより、主要通貨側の相対的な強弱や短期的なポジション調整が反映された可能性があります。

欧州通貨の主要材料として、ECBのラガルド総裁による「Women and leadership」に関する講演が公表されています。ECBからの一次情報であるため、情報の信頼度は比較的高いと整理できます。ただし、見出しおよび分類上は金融政策判断や金利見通しを直接示す材料とは確認できず、為替市場への影響は慎重に捉える必要があります。

値動きでは、EURが主要通貨に対して広く堅調でした。EURUSDは+0.19%、EURGBPは+0.11%、EURAUDは+0.11%、EURJPYは+0.16%上昇しました。バスケット変化率も+0.14%と、今回の対象通貨の中では最も強い結果でした。

ニュースと値動きの時間帯が重なる可能性はありますが、講演内容が直接的な金融政策材料であるとは確認されていないため、EUR高の主因と断定することは避けたいところです。むしろ、対USD、対GBP、対AUD、対JPYで比較的均一に上昇した点から、短期的にはEUR全般への買い、または他通貨の相対的な弱さが反映された可能性があります。

GBP関連の主な材料は、Bank of Englandによる「Synchronisation thematic engagement working group」の議事要旨です。BOE発の一次情報であるため、ニュースの出所としての信頼度は比較的高い一方、金融政策やインフレ見通しを直接示す材料とは確認されていません。

値動きでは、GBPUSDが+0.08%、GBPJPYが+0.05%と小幅に上昇しました。一方で、EURGBPは+0.11%上昇しており、GBPはEURに対しては弱含みました。GBPAUDは-0.01%とほぼ横ばいです。これらを反映したGBPのバスケット変化率は+0.00%で、全体としては中立的な推移でした。

したがって、ポンドについては対ドル・対円ではやや底堅かったものの、ユーロに対する劣後が目立ち、通貨全体としての方向感は限定的でした。BOE関連ニュースが材料として意識された可能性はありますが、値動きを強く説明するには材料の直接性が十分とは言えません。

AUDについては、市場関連ニュース、重要ニュース、一次情報のいずれも確認されていません。このため、過去24時間の豪ドルの動きについて、ニュース面から明確な材料を特定することはできません。

値動きでは、AUDUSDが+0.09%、AUDJPYが+0.05%と小幅に上昇しました。一方で、EURAUDは+0.11%上昇しており、AUDはEURに対しては弱含みました。GBPAUDは-0.01%で、対GBPではほぼ横ばいながらわずかにAUD優位でした。AUDのバスケット変化率は+0.01%と、総合的にはほぼフラットです。

豪ドルは対USD・対JPYでは底堅さを見せたものの、EURの強さに押される形となりました。明確な個別材料は限定的であり、AUD固有のテーマというより、USDの小幅安やEURの相対的な強さの中で、結果として中立に近い推移になったと整理できます。

JPY関連ニュースでは、主要な日銀関連の公表として、中央銀行デジタル通貨に関する連絡協議会の事務局説明資料、被災地金融機関を支援するための資金供給オペレーションの実施スケジュール、情報セキュリティ・セミナー開催のお知らせが挙げられます。一次情報が複数確認されている点では、材料の信頼度は比較的高いといえます。

もっとも、これらの見出しから確認できる範囲では、短期的な金融政策変更や為替介入、金利見通しに直結する内容とは断定できません。したがって、円相場の動きとの因果関係は慎重に扱う必要があります。

値動きでは、USDJPYが-0.03%と小幅低下し、円はドルに対してわずかに強含みました。一方、EURJPYは+0.16%、GBPJPYは+0.05%、AUDJPYは+0.05%上昇し、円はユーロ、ポンド、豪ドルに対しては弱含みました。JPYのバスケット変化率は-0.06%で、総合的には小幅な円安方向でした。

円については、対ドルでの小幅上昇とクロス円での小幅下落が併存しており、明確な円全面安・円全面高とは言いにくい内容です。日銀関連の一次情報は多かったものの、今回の為替変動はむしろ相手通貨側の強弱、とりわけEURの堅調さに影響された面があると考えられます。

GOLDおよびSILVERについては、市場関連ニュース、重要ニュース、一次情報のいずれも確認されていません。したがって、貴金属上昇の背景について、入力データから明確なニュース材料を特定することはできません。

値動きでは、GOLDが4,438.890から4,477.940へ+0.88%、SILVERが73.25300から73.90400へ+0.89%上昇しました。両者ともに為替主要ペアより大きな上昇率となり、貴金属全体として堅調な推移でした。相対比較では、SILVERがGOLDを0.01ポイント上回りましたが、差はごく小さく、両者はほぼ同程度の上昇と整理できます。

USDのバスケット変化率が-0.10%と小幅なドル安を示したことは、ドル建て貴金属の上昇と方向としては整合的です。ただし、GOLD・SILVERの上昇率はドルの下落幅を大きく上回っており、為替要因だけで説明することはできません。明確な材料は限定的であり、値動きの事実を中心に把握する局面です。

今回の市場では、通貨ではEURの相対的な強さ、USDとJPYの小幅な弱さ、GBPとAUDの中立的な推移が目立ちました。EURは対USD、対GBP、対AUD、対JPYのすべてで上昇しており、バスケット変化率でも最も強い結果でした。一方、USDは主要ドルストレートでおおむね弱含み、JPYは対ドルでは底堅かったものの、クロス円では弱含むなど、ややまちまちな内容でした。

貴金属の上昇は、USDの小幅安と方向感としては整合的です。ただし、GOLDとSILVERの上昇幅は為替変動より大きく、通貨市場だけでは説明しきれません。ニュース面では貴金属固有の材料が確認されていないため、背景については無理に理由付けせず、ドル安との緩やかな整合性にとどめて解釈するのが妥当です。

全体として、一次情報が確認されたEUR、GBP、JPYでも、内容が短期的な金融政策材料に直結するとは限らず、ニュースと価格変動の因果関係は限定的に捉える必要があります。値動きの面では、EUR高と貴金属高が比較的明瞭で、その他の通貨は小幅なレンジ内の変化にとどまりました。

注記

バスケット変化率は、Stable Edge Labが主要通貨ペアの騰落率を対象資産視点へ正規化し、単純平均して算出した独自指標であり、公式指数ではありません。本記事は情報提供のみを目的としており、投資助言や売買推奨ではありません。記載内容は将来の価格変動を保証するものではありません。

に投稿

FX・CFD市場 サマリーレポート 2026/06/03 ~ 2026/06/04

ms26 6 4

期間:2026-06-03 06:00:00 JST ~ 2026-06-04 06:00:00 JST

市場全体の総括

過去24時間の為替・貴金属市場では、中東情勢を起点とするインフレ懸念、主要中銀の政策運営、豪州景気の減速、そして円相場の160円近辺への接近が主要テーマとして意識された可能性があります。OECDが中東での戦争長期化による世界成長の下振れとインフレ上振れリスクを警告したとの報道は複数媒体で確認されており、グローバルな金利観やリスク認識の背景材料として比較的重みがあったと考えられます。

為替では、米ドルが主要通貨に対しておおむね底堅く、ドルストレートのバスケット変化率は+0.28%となりました。米国債利回り上昇やインフレリスクを巡る報道が材料として意識された可能性がありますが、同時に経済指標待ちや地政学情勢の不確実性も報じられており、単純な一方向のドル買い材料と断定するには慎重さが必要です。豪ドルは豪州経済の減速報道を背景の一つとして、主要通貨の中で相対的に弱い動きとなりました。

円は対ドルでは小幅に下落した一方、対ユーロ、ポンド、豪ドルでは上昇し、クロス円のバスケット変化率は+0.22%でした。植田日銀総裁の講演という一次情報が確認される一方、値動きはクロス円ごとに濃淡があり、円全面高というよりは、豪ドルやポンドなど相手通貨側の弱さも反映された可能性があります。貴金属は金・銀とも下落し、銀の下げがより大きくなりました。中東情勢は一般には安全資産需要を想起させる材料ですが、今回のデータではインフレ・金利懸念と並行して金銀が軟化しており、因果関係は一面的には捉えにくい局面でした。

24時間の値動き

主要ドルストレートでは、

EURUSDが

1.16213 → 1.15982 -0.20%

GBPUSDが

1.34590 → 1.34158 -0.32%

AUDUSDが

0.71724 → 0.71322 -0.56%

と、対米ドルで欧州通貨・豪ドルが下落しました。

USDJPYは

159.962 → 160.044 +0.05%

と小幅なドル高・円安でした。

クロス通貨では、

EURGBP +0.12%

EURAUD +0.36%

GBPAUD +0.24%となり、

豪ドルの相対的な弱さが目立ちました。

一方、円クロスは

EURJPY -0.15% 

GBPJPY -0.27%

AUDJPYが-0.51%と下落し、対ドル以外では円が底堅い結果でした。

バスケット変化率は

USD +0.28%

JPY +0.22%

EUR +0.04%

GBP -0.12%

AUD -0.42%

貴金属では

GOLDが-1.01%

SILVERが-2.48%でした。

対象資産の中でも材料量が多い一日でした。テーマは中央銀行、金利、インフレ、地政学、為替市場に集中しています。米国債利回りが上昇したとの報道や、経済データ待ちのなかで中東情勢を注視する動きが伝えられました。また、米地区連銀総裁によるインフレリスクと利上げ可能性への言及も報じられており、金利面の材料として意識された可能性があります。

実際の値動きでは、EURUSD、GBPUSD、AUDUSDがいずれも下落し、ドルストレートではドル高方向の動きが優勢でした。USDJPYも+0.05%と小幅ながら上昇しました。USD のバスケット変化率は+0.28%で、主要通貨内では比較的強い部類です。ただし、地政学リスク、金利上昇、経済指標待ちが同時に存在していたため、ドル高を特定の単一材料だけに結びつけるのは避けるべきです。

主な材料は中銀政策、金利、インフレ、地政学、経済成長です。OECDが中東での戦争長期化により世界経済の減速やインフレ加速の可能性を警告したとの報道が複数媒体で伝えられており、マクロ環境の不透明感を示す材料として比較的信頼度は高いとみられます。また、金が米国債を上回る準備資産になったとのECB関連報道も確認されました。

値動きでは、EURUSDが-0.20%、EURJPYが-0.15%と下落した一方、EURGBPは+0.12%、EURAUDは+0.36%と上昇しました。つまり、ユーロは米ドルと円に対しては弱含み、ポンドと豪ドルに対しては強含むまちまちな動きでした。EURのバスケット変化率は+0.04%にとどまり、方向感は限定的でした。材料面では欧州固有というより、グローバルな地政学・インフレリスクが中心だった点も、ユーロ単独の強弱を読み取りにくくしています。

材料としては、BOEが2026年は金利を据え置き、2027年に利下げするとのOECD見通し、さらにベイリーBOE総裁が2%インフレ目標への信認回復を重視したとの報道がありました。インフレが予想を上回る状況や地政学的影響への言及も含まれており、英金融政策を巡る不確実性が引き続き意識された可能性があります。

ポンドの値動きはやや軟調でした。GBPUSDは-0.32%、GBPJPYは-0.27%と下落し、EURGBPは+0.12%でユーロに対してもポンド安でした。一方、GBPAUDは+0.24%と上昇しており、豪ドルに対しては相対的に強さを保ちました。GBPのバスケット変化率は-0.12%。英中銀関連の報道は材料として重要ですが、同時に豪ドル側の弱さやドル側の底堅さもあるため、ポンド安をBOE材料だけで説明するのは慎重に見る必要があります。

AUD関連ニュースは、材料数は他の主要通貨より少なめでした。ただし、内容は豪州経済に直接関わるもので、豪州経済が前四半期に予想以上に減速したとの報道、さらにデータセンター投資が景気を下支えしたとの報道が確認されています。高い燃料費や上昇した金利が家計に影響したとの説明も含まれており、豪ドルの弱さの背景材料の一つと考えられます。

値動きでは、AUDUSDが-0.56%、AUDJPYが-0.51%と明確に下落しました。EURAUDは+0.36%、GBPAUDは+0.24%で、ユーロ・ポンドに対しても豪ドル安です。AUDのバスケット変化率は-0.42%と主要通貨の中で最も弱い結果でした。豪州景気減速報道と値動きの方向は整合的ですが、ニュース件数は限定的であり、他市場のドル高・円高方向の動きも重なっているため、因果関係は「背景の一つ」として整理するのが適切です。

日銀の植田総裁による「最近の経済・物価情勢と金融政策運営」に関する講演が一次情報として確認されており、円市場にとって重要な材料だった可能性があります。また、アジア株が上昇するなかで円が1ドル160円近辺に接近したとの報道もあり、為替水準そのものへの注目も高まっていたとみられます。

値動きは一方向ではありませんでした。USDJPYは+0.05%で、ドルに対しては円が小幅に下落しました。一方、EURJPYは-0.15%、GBPJPYは-0.27%、AUDJPYは-0.51%と、主要クロス円では円高方向でした。JPYのバスケット変化率は+0.22%で、総合的には円が底堅い結果です。ただし、対ドルで160円台近辺に位置したことと、クロス円で円が上昇したことは同時に成立しており、円独自の材料だけでなく、相手通貨側の弱さも反映された可能性があります。

貴金属関連では、主なテーマはインフレ、地政学、中央銀行、金利、為替市場です。中東情勢の緊張や米イラン交渉を巡る不透明感、原油高を通じたインフレ・金利懸念が報じられました。また、インド中銀の金準備売却報道を当局側が否定したとのニュース、金が世界最大の準備資産になったとのECB関連報道も確認されています。

価格面では、GOLDが4,484.370から4,438.890へ-1.01%、SILVERが75.11400から73.25300へ-2.48%と、いずれも下落しました。SILVERの下落率はGOLDを1.47ポイント上回り、銀の方が相対的に大きく売られた形です。中東情勢は安全資産需要の材料にもなり得ますが、今回の報道ではインフレや金利上昇懸念も並行しており、金銀下落との関係は単純化しにくいといえます。SILVER固有の追加材料は限定的で、相対的な大幅安の明確な理由は入力データからは限定的です。

クロスアセット所見

全体として、ドルの底堅さ、豪ドルの弱さ、貴金属の下落が比較的整合的に観察されました。特にAUDは豪州経済減速報道と主要クロスでの下落が同方向であり、材料と値動きの整合性は比較的高い一方、ニュース件数は限られます。USDは金利・インフレ関連報道とドルストレートの下落が同時に確認されましたが、地政学リスクや経済指標待ちも重なり、因果関係の断定は避けるべきです。

一方、JPYは対ドルでは弱く、対欧州通貨・豪ドルでは強いという混在した動きでした。これは「円そのものの全面的な強弱」よりも、ドル高、豪ドル安、ポンド安など複数の相対関係が重なった結果と考える方が自然です。貴金属については、中東情勢の緊張があるにもかかわらず金銀が下落しており、安全資産需要だけでは説明しにくい動きでした。インフレ・金利懸念が材料として意識された可能性はありますが、明確な単独要因は限定的です。

注記

バスケット変化率は、Stable Edge Labが主要通貨ペアの騰落率を対象資産視点へ正規化し、単純平均して算出した独自指標であり、公式指数ではありません。本稿は提供された市場データとニュース集計に基づく情報提供を目的としたもので、投資助言や売買推奨ではありません。記載内容は将来の価格変動を保証するものではありません。

に投稿

RCIを用いた押し目・戻り型 無料EAを開発しました|RCI プルバック – Stable Edge Tactica.v1.00

rciを用いたea

MT5向けのRCIインジケータを開発したことをきっかけに、RCIを自動売買へ活用できないか検証しました。

今回開発したEAは、次のとおりです。

RCI プルバック – Stable Edge Tacticalv1.00 無料版

RCI、EMA、ATRという比較的オーソドックスなテクニカル指標を組み合わせた、USDJPY向けのMT5自動売買EAです。

本EAは無料で公開します。

この記事では、EAのロジックだけでなく、開発途中で行った比較検証、採用しなかった条件、最終的に残した設定、年別のバックテスト結果まで整理します。

RCIを単純な逆張りに使わない

RCIは、Rank Correlation Index(順位相関係数指標)の略称です。

一定期間における時間の順位と終値の順位の関係性を、-100から+100の範囲で表します。

一般的には、RCIが+80付近まで上昇すると買われすぎ、-80付近まで下落すると売られすぎと解釈されることがあります。

そのため、RCIを使った戦略として、次のようなルールを思い浮かべる方も多いかもしれません。

  • RCIが-80以下になったら買う
  • RCIが+80以上になったら売る

しかし、単純な逆張りには弱点があります。

強い下落トレンドでは、RCIが低い水準に張り付いたまま、価格がさらに下落することがあります。

反対に、強い上昇トレンドでは、RCIが高い水準にあるからといって、すぐに価格が下落するとは限りません。

そこで今回のEAでは、RCIを単純な逆張り指標として使わず、トレンド方向への押し目買い・戻り売りを捉えるためのタイミング指標として利用しました。

3本のRCIに異なる役割を持たせる

本EAでは、RCIを3本使用します。

  • 短期RCI:9期間
  • 中期RCI:26期間
  • 長期RCI:52期間

短期RCIは、エントリーのタイミングを確認するために使います。

中期RCIは、短期的な反転が大きな流れと矛盾していないか確認するために使います。

長期RCIは、相場全体の方向性を確認するために使います。

さらに、EMAを加えます。

BUYでは終値がEMAより上、SELLでは終値がEMAより下にあることを条件とします。

これにより、RCIが反転しただけで機械的に逆張りを行うのではなく、大きな方向へ沿ったエントリーに限定します。

基本ロジック

最終的に採用したBUY条件は、次のような考え方です。

  • 終値がEMA100より上
  • RCI52が0より上
  • RCI26が0より上
  • RCI9が-50より低い位置から上向きに反転

SELLは反対です。

  • 終値がEMA100より下
  • RCI52が0より下
  • RCI26が0より下
  • RCI9が+50より高い位置から下向きに反転

つまり、大きな流れを確認したうえで、短期RCIの反転を使って押し目や戻りの終了を狙います。

単純な買われすぎ・売られすぎ戦略ではありません。

短期モメンタムの再加速を捉える順張り型EAです。

決済はATRとRCIで管理する

損切り幅と利確幅は、固定pipsではなくATRを基準に設定しました。

最終設定は次のとおりです。

  • ATR期間:14
  • Stop Loss:ATR × 1.4
  • Take Profit:ATR × 2.0
  • Time Stop:24本
  • RCI早期撤退:有効

対象時間足はM30です。

Time Stopは24本なので、最大保有時間は約12時間です。

また、利益確定や損切りへ到達する前でも、短期RCIの勢いが失われた場合は早期撤退します。

BUYポジションでは、RCI9が上昇後に+50を下回った場合に撤退します。

SELLポジションでは、RCI9が下落後に-50を上回った場合に撤退します。

エントリーだけでなく、決済にもRCIを利用しています。

最初の設定では取引回数が少なかった

初期設定では、短期RCIの反転水準を±80としていました。

また、長期RCIについては、方向だけでなく直近の傾きまで確認していました。

最初のバックテスト結果は次のとおりです。

  • 取引回数:88回
  • PF:1.23
  • RF:1.04

対象はUSDJPY、M30、2023年1月から2026年6月1日までです。

PFはプラスでしたが、取引回数が少なすぎました。

そこで、条件を一度に大きく変更するのではなく、一つずつ比較しました。

default

RCI反転水準を±50へ変更

短期RCIの反転水準を±80から±50へ変更しました。

結果は次のとおりです。

  • 取引回数:206回
  • PF:1.16
  • RF:0.86

取引回数は増えました。

ただし、これだけでは十分な改善とはいえませんでした。

次に、長期RCIの傾きを必須条件から外しました。

長期RCIが0より上か下かは確認しますが、直近1本のわずかな上下までは要求しません。

結果は次のように改善しました。

  • 取引回数:329回
  • PF:1.17
  • RF:1.18

RCI52は比較的ゆっくり動きます。

直近の傾きまで厳密に要求すると、良い押し目・戻りを逃していた可能性があります。

testn

EMAは100期間が最も扱いやすかった

次に、EMAフィルターを比較しました。

EMA200では、次の結果でした。

  • 取引回数:329回
  • PF:1.19
  • RF:1.32

EMA100へ変更すると、結果は改善しました。

  • 取引回数:370回
  • PF:1.21
  • RF:1.90

EMA50では、取引回数は増えましたが、質が低下しました。

  • 取引回数:394回
  • PF:1.17
  • RF:1.42

EMAフィルターを完全に外した場合も確認しました。

  • 取引回数:411回
  • PF:1.17
  • RF:1.33

この比較から、EMAは不要な条件ではないと判断しました。

EMAを外すと取引回数は増えますが、PFとRFは低下します。

一方で、EMA200は少し反応が遅く、EMA50は短期的なノイズを拾いやすいようです。

本EAでは、EMA100が最も扱いやすい中間地点でした。

testo

Stop Lossは1.2〜1.4ATR付近が安定

次に、Stop Loss幅を比較しました。

Stop Loss取引回数PFRF
ATR × 1.03701.191.77
ATR × 1.23701.212.25
ATR × 1.43701.232.16
ATR × 1.53701.211.90
ATR × 2.03701.201.67

RFだけを見ると、ATR × 1.2が最良です。

ただし、商品版としては、わずかに余裕を持たせたATR × 1.4を採用しました。

ATR × 1.4はPFが最も高く、RFも十分に高い水準です。

また、ATR × 1.2からATR × 1.5の範囲で成績が大きく崩れていません。

単一の数値だけに過度に依存していないことも重要です。

最終的に採用した設定

最終設定は次のとおりです。

  • 対象銘柄:USDJPY
  • 時間足:M30
  • RCI:9、26、52
  • 短期RCI反転水準:±50
  • EMA:100
  • ATR:14
  • Stop Loss:ATR × 1.4
  • Take Profit:ATR × 2.0
  • Time Stop:24本
  • RCI早期撤退:有効
  • 1日の最大エントリー回数:1回

毎日必ずエントリーするEAではありません。

条件が揃わない日は取引を見送ります。

取引回数を無理に増やすのではなく、ルールを満たした局面だけを対象にします。

全期間のバックテスト結果

USDJPY、M30、2023年1月1日から2026年6月1日までのバックテスト結果は、次のとおりです。

  • 取引回数:370回
  • PF:1.23
  • RF:2.16

複雑な統計モデルや機械学習を利用せず、RCI、EMA、ATRという一般的なテクニカル指標だけで構築しています。

Stable Edge Quantシリーズとは異なる、Stable Edge TacticalらしいEAになりました。

年別成績も公開する

全期間の成績だけでは、EAの性質は分かりません。

そこで、年別のバックテスト結果も掲載します。

2023年

testo(23 24)
  • 取引回数:132回
  • PF:1.18
  • RF:0.85

2024年

testo(24 25)
  • 取引回数:123回
  • PF:1.71
  • RF:5.01

2025年

testo(25 26)
  • 取引回数:115回
  • PF:0.93
  • RF:-0.25

2026年1月1日〜6月1日

testo(26 26 6)
  • 取引回数:51回
  • PF:1.96
  • RF:2.59

本EAは、すべての年で利益を出したわけではありません。

2025年はPF 0.93となり、小幅ながらマイナスでした。

一方で、2026年1月1日から6月1日までの直近期間では、PF 1.96、RF 2.59となっています。

つまり、2025年に一時的な不調があったものの、2026年6月1日時点までのバックテストでは、再び利益を積み上げる状態へ戻っています。

良い年だけを切り取るのではなく、不調年も含めて公開することが重要だと考えています。

なぜ無料公開するのか

今回のEAは、一定の成果を確認できました。

ただし、すべての相場環境で利益を出す万能型EAではありません。

2025年のように、戦略と相性の悪い期間も存在します。

そのため、高額な有料商品として販売するのではなく、無料EAとして公開することにしました。

RCIを使ったEAを試してみたい方や、MT5で自動売買を学びたい方にとって、検証材料の一つになれば幸いです。

無料だからといって、利益を保証するわけではありません。

実運用の前に、ご自身の環境で必ずバックテストとデモ口座での動作確認を行ってください。

ダウンロードページへ↓↓↓

まとめ

RCI プルバック – Stable Edge Tacticalv1.00 無料版は、RCI、EMA、ATRを組み合わせたUSDJPY向けのMT5自動売買EAです。

単純な逆張りではなく、長期方向へ沿った押し目買い・戻り売りを狙います。

開発途中では、RCI反転水準、長期RCIの傾き、EMA期間、Time Stop、Take Profit、Stop Loss幅を一つずつ比較しました。

最終的には、次の結果となりました。

  • 2023年1月1日〜2026年6月1日
  • USDJPY M30
  • 取引回数:370回
  • PF:1.23
  • RF:2.16

2025年には不調期がありました。

しかし、2026年1月1日から6月1日までのバックテストでは、PF 1.96、RF 2.59となり、直近期間でも利益が継続しています。

昔ながらのテクニカル指標を、過度に複雑化せず、自動売買へ落とし込む。

それが、Stable Edge Tacticalシリーズの考え方です。